삼성SDI 3부작: 1편 · 2편 · 3편
🇺🇸 Read in English
삼성SDI에 대한 마지막 글.
1편에서는 이익의 질,
2편에서는 턴어라운드 단계와 성장률을 봤다.
이번에는 가격이다.
결론부터 쓰면,
자는 지금 가격(56.7만원, 분석시점인 10/9 종가 기준)에서는
새로 사지 않기로 했다.
눌림이 오면 53만~55만원에서 나눠 살 생각이다.
그리고 3Q26 실적을 확인한 뒤
종가가 59.7만원을 넘으면 더 산다.
아래는 그 이유.
1. 목표주가는 40만원부터 100만원까지
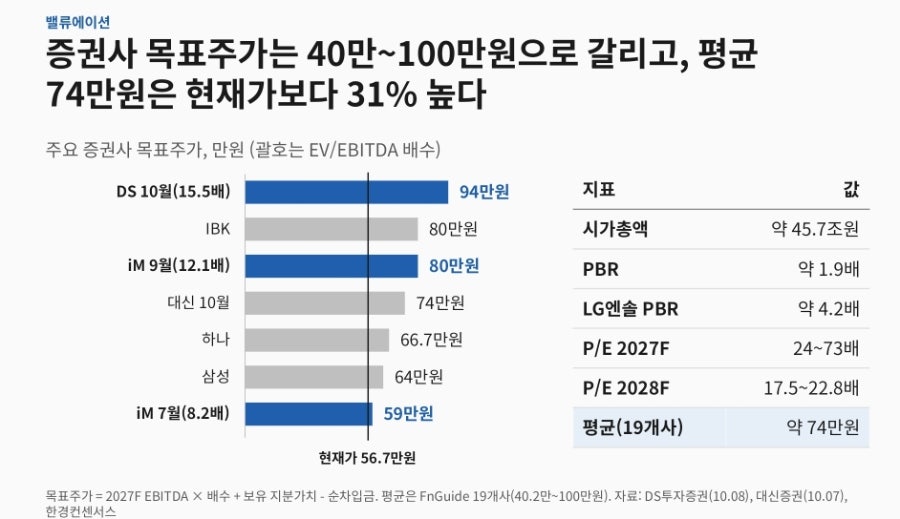
FnGuide 기준 19개 증권사 목표주가는 40.2만~100만원이다.
평균은 74.1만원이다.
현재가 56.7만원보다 31% 높다. (74.1 / 56.7 = 1.31)
재밌는 건 같은 이익 전망인데도 배수만 바꾸면 결과가 확 달라진다는 점이다.
배터리 셀 업종 배수(EV/EBITDA 8.2배) → 59만원 (iM, 7월)
전력기기 업종 배수(12.1배) → 80만원 (iM, 9월)
별도 적용 배수(15.5배) → 94만원 (DS, 10월)
결국 시장이 삼성SDI를 ‘배터리 회사’로 보느냐,
‘전력 인프라 회사’로 보느냐 같다.
2편에서 본 성장률도 같은 맥락이다.
높은 성장률을 보느냐, 꺾이는 델타값을 보느냐는 관점의 문제였다.
셀 업종 배수 기준 59만원은 현재가와 거의 같다. (59 / 56.7 = +4%)
배터리 회사로서의 가치는 이미 가격에 들어와 있다는 뜻아닐까.
참고로 LG엔솔과 비교하면 재무와 PBR은 삼성SDI가 낫고, 미국 ESS 생산능력은 작다.
부채/자본: 삼성SDI 77% vs LG엔솔 157%
PBR: 삼성SDI 1.9배 vs LG엔솔 4.2배
미국 ESS 생산능력: 삼성SDI 30GWh vs LG엔솔 50GWh 이상
재무 쪽에서 하나 더 있다.
잉여현금흐름(FCF)은 10개 분기 연속 적자다.
누적 약 9.9조원, 2Q26 순차입금은 10.6조원이다.
다만 삼성디스플레이 잔여 지분 10.22%가 남아 있다.
매각가 기준 약 9.1조원이다.
증자 없이 쓸 수 있는 카드가 남아 있다는 점은 경쟁사보다 낫다.
SK온은 증자를 반복했다.
대신 지분법이익이 약 33% 줄어, 2027년부터는 본업 이익이 더 중요해진다.
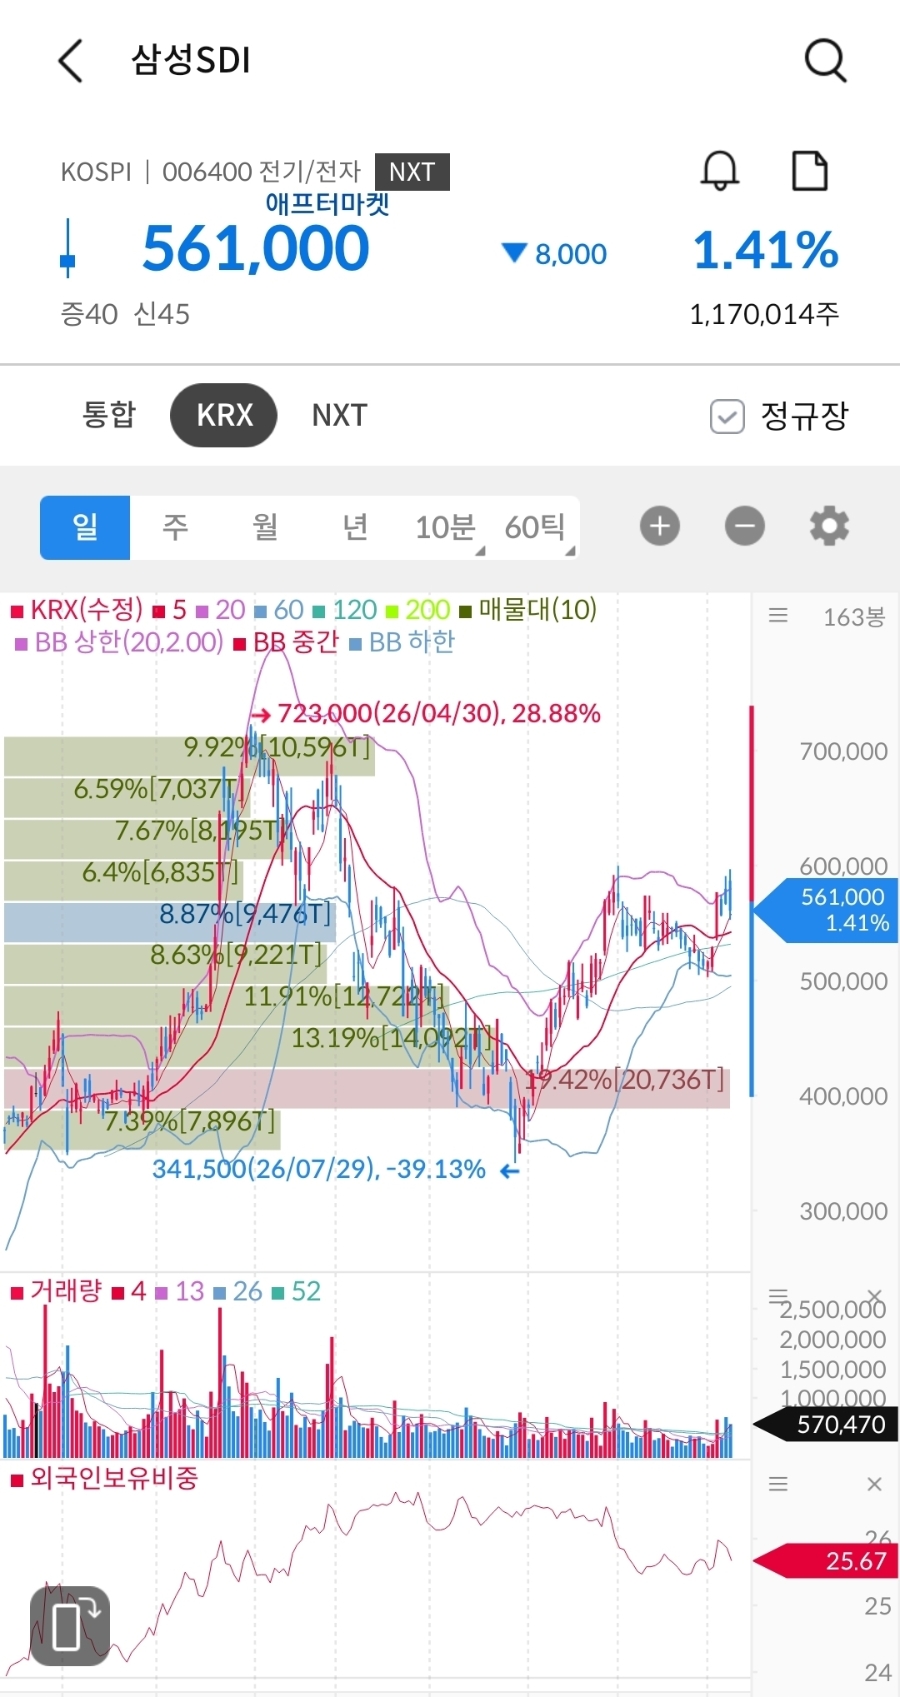
2. 차트: 상승 추세 속 수축
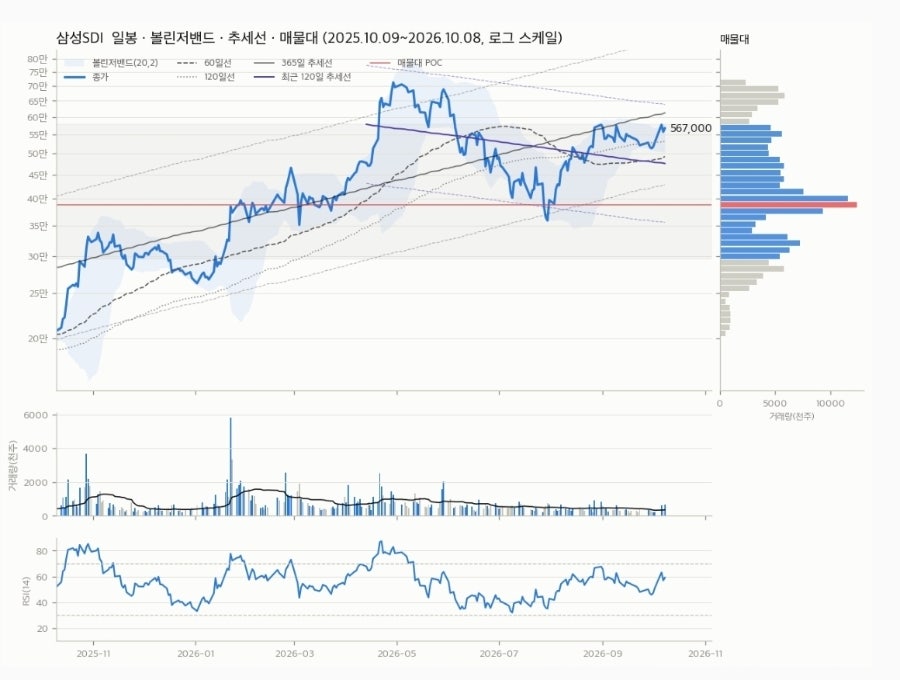
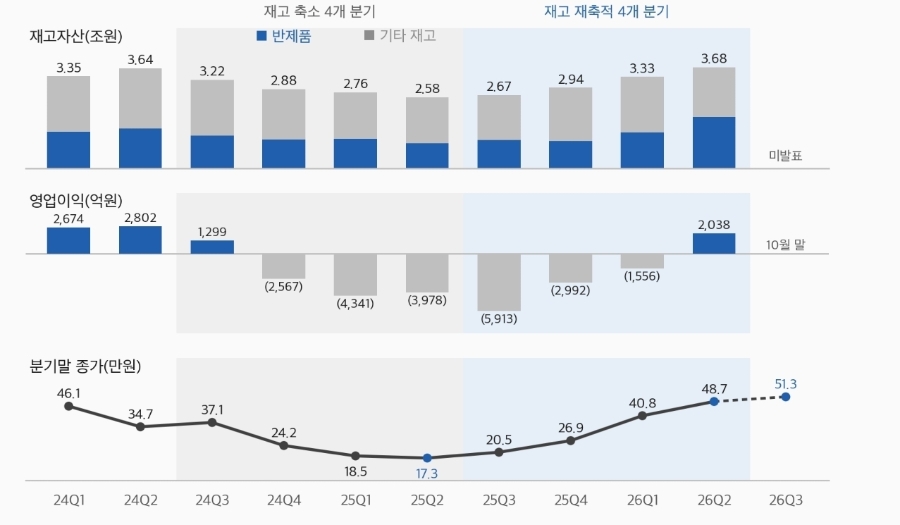
1년간 207,000원에서 567,000원으로 174% 올랐다.
(567 / 207 = 2.74배)
365일 추세선은 연 +120%로 여전히 상승 중이다.
눈에 띄는 건 볼린저밴드 폭이다.
14.1%로 1년 중 하위 10%다.
수축 뒤에는 한 방향으로 크게 움직이는 경우가 많다.
위든 아래든.
다만 걸리는 점도 있다.
상승 중인데 거래량이 줄었다.
20일 평균 거래량이 60일 평균의 0.83배다.
OBV(거래량 누적 지표)도 가격과 엇갈린다.
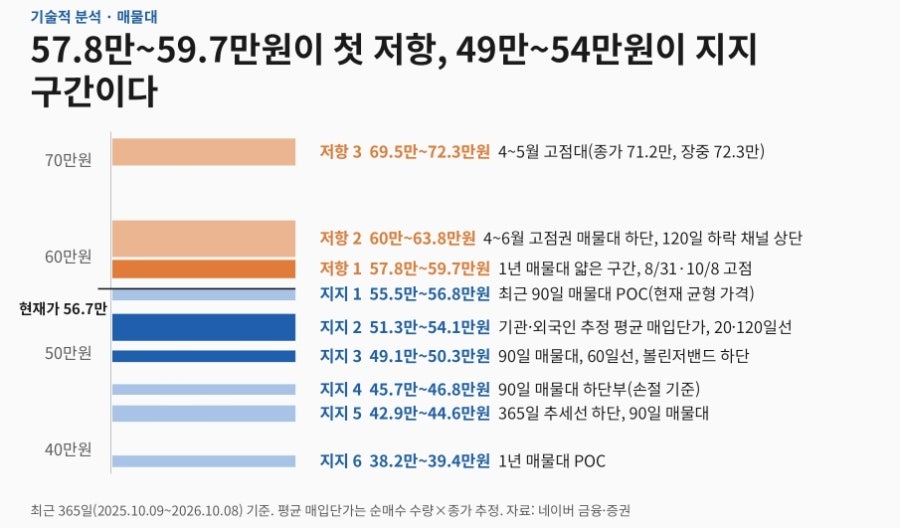
지금 가격은 지지 1(55.5만~56.8만원) 위,
저항 1(57.8만~59.7만원) 바로 아래다.
57.8만~59.7만원은 1년간 거래가 적었던 얇은 구간이다.
8월 31일 고점도, 10월 8일 장중 고점(59.1만원)도 여기서 밀렸다.
뚫으면 60만원 초반까지 빠르게 갈 수 있다.
하지만 그 위 60만~72만원에는 4~6월 고점에서 물린 매물이 기다린다.
지금 사면 어떻게 되는지 현재가 56.7만원 기준으로 계산해 봤다.
손절선 45.7만원까지는 -19%다.
1차 목표 60만~63.8만원까지는 +6~13%다.
손익비는 1:0.5다.
쫄보인 내겐 손이 나가지 않는 자리이다.
3. 수급: 이 종목은 기관이 끌고 간다
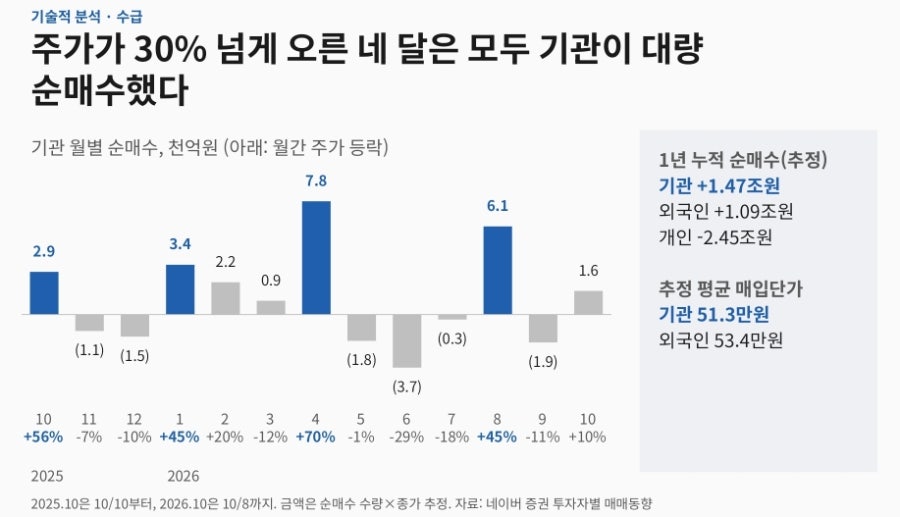
주가가 30% 넘게 오른 네 달은 모두 기관이 대량 순매수한 달이었다.
크게 빠진 6월(-29%)은 기관이 3,661억원을 팔았다.
1년 누적 순매수는 아래와 같다.
기관: +1.47조원
외국인: +1.09조원
개인: -2.45조원
개인은 또 일찍 내렸다..
추정 평균 매입단가는 기관 51.3만원, 외국인 53.4만원이다.
현재가는 기관 단가보다 +10.5%, 외국인 단가보다 +6.2% 위다.
(56.7/51.3, 56.7/53.4)
주가가 51만~53만원으로 내려오면 이들의 손익분기 근처다.
방어 매수가 나올 가능성이 있다.
1차 매수 구간을 53만~55만원으로 잡은 이유다.
4. 시나리오와 매매 계획
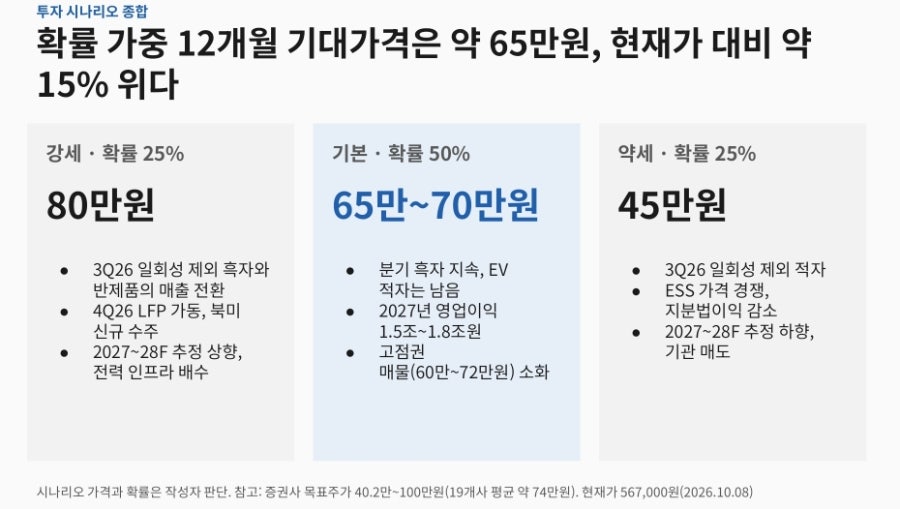
12개월 시나리오는 내 판단이다.
강세 25%: 80만원 (+41%)
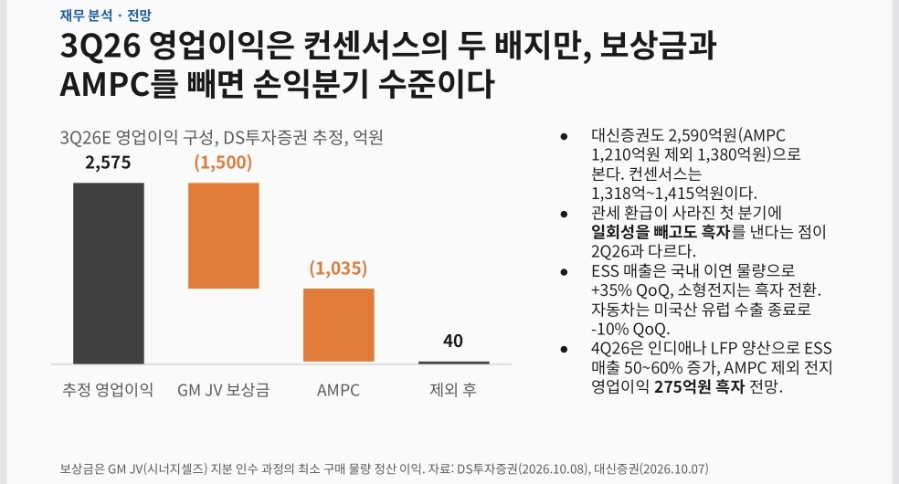
– 3Q26 일회성 제외 흑자, 반제품의 매출 전환, 2027~28F 추정 상향.
기본 50%: 65만~70만원 (+15~23%)
– 분기 흑자 지속, EV 적자는 남음, 고점권 매물 소화.
약세 25%: 45만원 (-21%)
– 3Q26 일회성 제외 적자, ESS 가격 경쟁, 추정 하향.
확률 가중 기대가격을 계산하면 65만원이다.
(0.25×80 + 0.5×67.5 + 0.25×45, 기본은 중간값 적용)
현재가 대비 +15%다.
상승 여지는 있지만 약세 쪽 하락폭(-21%)도 크다.
한 번에 사기보다 조건을 확인하며 나눠 사는 게 맞다.
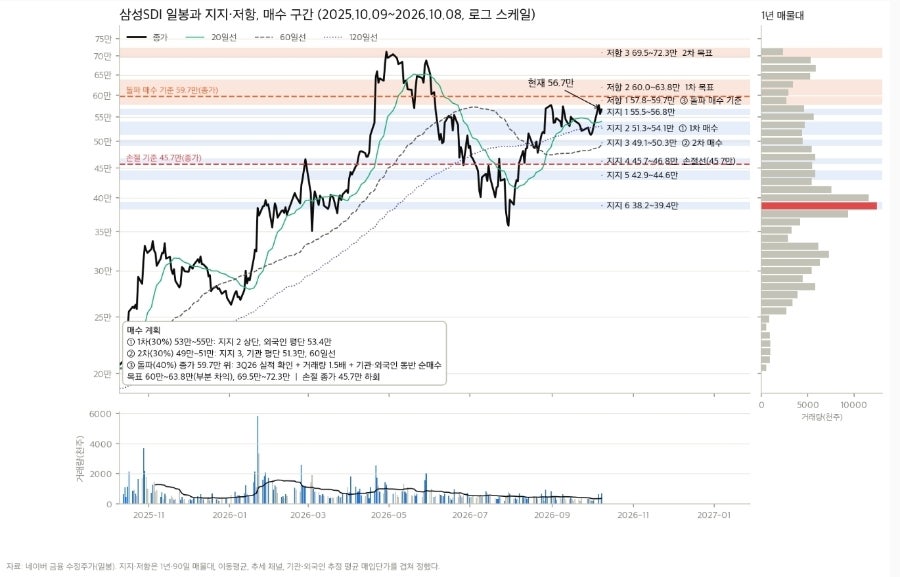
매매 계획
지금 56.7만원: 신규 매수 보류. 기존 보유자는 유지.
눌림 1차 53만~55만원: 30%
눌림 2차 49만~51만원: 30%
돌파 추가: 40%
손절: 종가 45.7만원 (돌파 매수분은 55.5만원)
돌파 추가의 조건은 세 가지가 동시에 맞을 때다.
1) 3Q26 실적 확인 후 종가 59.7만원 돌파.
2) 거래량이 평소의 1.5배.
3) 기관·외국인 동반 순매수.
눌림 없이 바로 돌파하면 40%만 담고 시작한다.
둘 다 안 오면?
기다린다.
앞으로 확인할 것
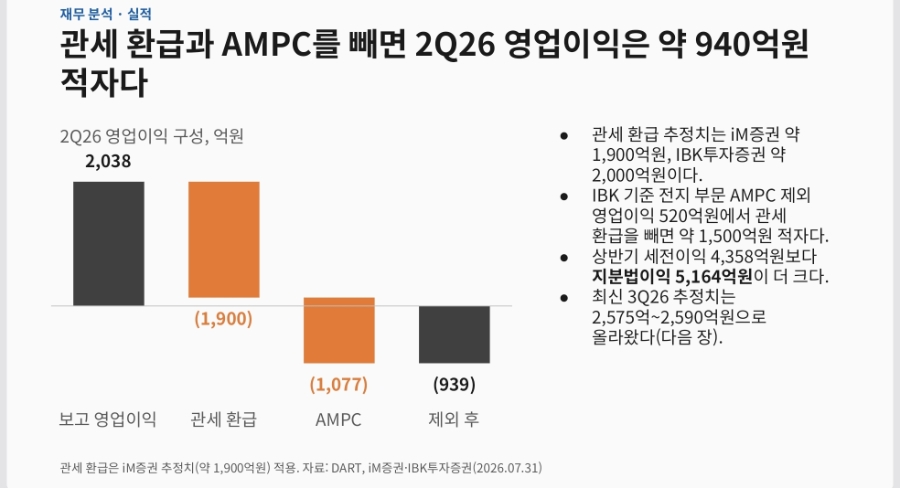
1) 10월 말 3Q26 실적: 보상금,AMPC 제외 이익, ESS 매출 30%대 증가, 반제품 재고 감소, 2027F 컨센서스 변화
2) 수급: 59.7만원 돌파 시 기관·외국인 동반 매수, 외국인 보유율 26.7% 돌파 여부
3) 11월: 한국은행 금리 결정, 미국 45X·48E 규정 변화
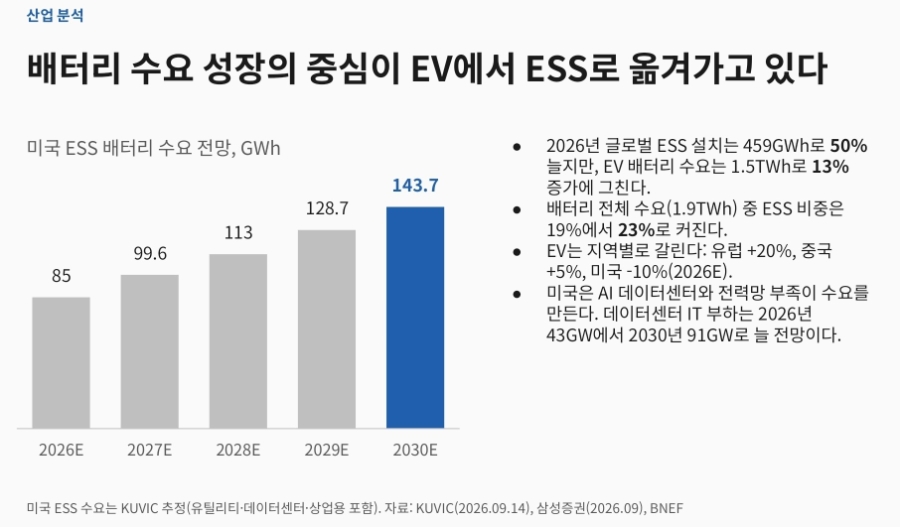
4) 4Q26: 인디애나 LFP 양산과 AMPC 증가, 뉴칼라일 ESS 전환, 북미 신규 수주
3Q26 실적이 나오면 이 글과 비교해서 복기해 보자.
(투자 권유가 아닌 개인 기록이며, 시나리오 확률과 가격은 나의 판단이다. 판단과 책임은 각자에게 있다.)
2026년 10월 네이버 블로그에 먼저 올린 글입니다. 원문 보기