삼성SDI 3부작: 1편 · 2편 · 3편
🇺🇸 Read in English
어제1편 끝에서 SK하이닉스와 비교해 삼성SDI가 턴어라운드의 어디쯤와 있는지 보겠다고 썼다.
궁금한 것은 이거다.
‘올해 170%나 오른 삼성SDI의 주가는 더 오를 여지가 있을까?’
2022~2024년 SK하이닉스의 턴어라운드와 비교해보았다.
삼성SDI도 당시의 SK하이닉스와 마찬가지로
회복 초입에 서있다.
주가 바닥 → 최대 손실 → 흑자 전환의 순서다.
문제는 주가가 이익보다 먼저, 그리고 많이 간 느낌.
다만 투자는 절대평가가 아니라 상대평가다.
성장률로 보면 현재 다른 주도 섹터보다 매력적이다.
이부분은 나도 인정이다.
그래서 지난달에 2차전지섹터 비중을 확대했다.
다만 10월에 3Q26 실적이 나오면
그때 확인할 사항들을 확인하고 비중을 늘리는게 맞을 것 같다.
그 전에는 가격이 충분히 내려올 때만 나눠 산다.
확인할 사항은 네 가지다.
1) 반제품 재고가 줄었는가.
2) ESS 매출이 30%대 늘었는가.
3) 보상름과 AMPC를 뺀 이익이 흑자인가.
4) 2027F 이후 이익 추정이 함께 올라오는가.
네 가지가 모두 맞으면 주가가 이익을 따라잡은 것이다.
이렇게 보수적으로 보는 이유는 3가지다.
1) SK하닉과 같은 턴어라운드 단계에서 주가가 두 배 더 올랐다.
2) ‘다음 단계’ 신호(재고 감소, 선수금 증가)가 아직이다.
3) 성장률은 압도적이지만, 상향이 올해에 몰렸고 지속성(델타값)이 아쉽다.
하나씩 살펴보자.
1. 같은 턴어라운드 단계에서 주가가 두 배 더 올랐다
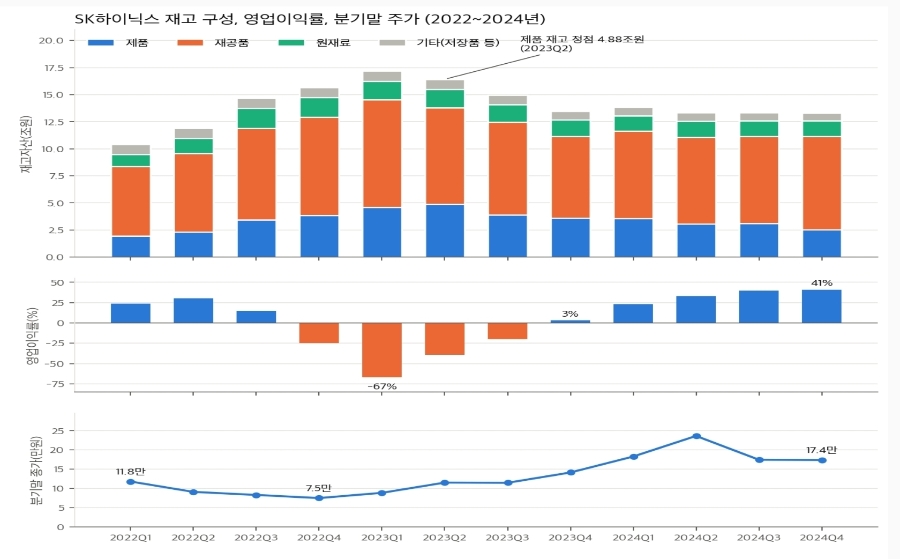
하닉의 주가 바닥은 최대 손실보다 1분기, 흑자 전환보다 4분기 앞섰다.
SK하이닉스: 2022.12 주가 바닥 → 1Q23 최대 손실 → 4Q23 흑자 전환
다음은 삼성SDI
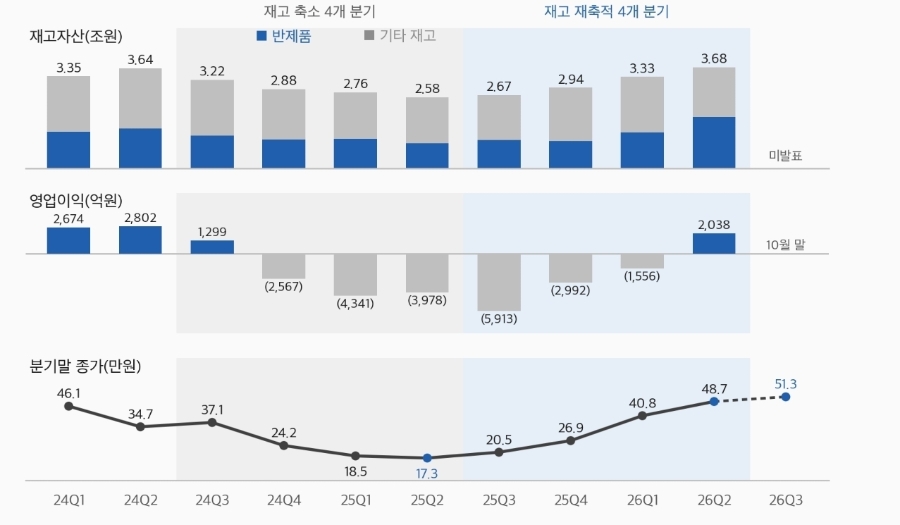
삼성SDI: 2Q25 주가 바닥 → 3Q25 최대 손실 → 2Q26 흑자 전환
순서는 같다.
하지만 흑자 전환 분기까지
주가가 오른 폭이 다르다.
SK하이닉스: +89%
삼성SDI: +182%
같은 단계에서 주가가 두 배 더 올랐다.
182 / 89 = 2.04배
그 뒤를 받칠 이익 체력도 다르다.
SK하이닉스는 이후 영업이익률이 40%까지 올라 주가를 받쳤다.
삼성SDI의 2027년 추정 영업이익률은 8~9%다.
그마저도 대부분이 AMPC(미국 생산 세액공제)다.
시장이 이미 많이 앞서 갔다는 느낌이다.
2. ‘다음 단계’ 신호가 아직 없다
SK하이닉스는 재고가 회복을 먼저 알렸다.
제품 재고가 정점(2Q23) 이후 48% 줄었다.
삼성SDI는 반대다.
삼성SDI 재고 변화(2Q25 → 2Q26)
총재고: 2.58조원 → 3.68조원 (+43%)
반제품: 0.92조원 → 1.86조원 (+102%)
선수금: 1.09조원 → 0.61조원 (-44%)
재고는 쌓였고, 선수금은 줄었다.
2Q26 재고 3.68조원은 2Q24 정점과 같은 수준이다.
재고일수는 118일로 최근 10개 분기 중 가장 길다.
소형전지 가동률은 57%에서 81%로 올랐다.
수요가 돌아온 건 맞다.
하지만 선수금으로는 아직 안 보인다.
SK하이닉스의 ‘제품 재고 감소’가 삼성SDI에서는 아직 확인되지 않았다.
물론 반제품이 출하 대기 물량일 수 있다.
IBK에 따르면 2Q26 국내 전력용 ESS 매출이 3분기로 이연됐다.
3Q26에 반제품이 줄고 ESS 매출이 30%대 늘면 그 해석이 맞다.
3. 성장률은 압도적이지만, 지속성이 아쉽다
1~2번만 보면 2022년 SK하이닉스의 강한 턴어라운드보다 아쉬운 면이 있다.
하지만 투자는 절대평가가 아니다.
같은 시점에 다른 투자안보다 얼마나 매력적인지가 중요하다.
지금 시장이 삼성SDI와 2차전지 섹터에서 보는 건
올해와 내년의 성장률이다.
그래서 성장률을 점검했다.
비교 대상은 또 다른 주도 섹터인 반도체 소부장(HPSP, 피에스케이홀딩스)이다.
수치는 FnGuide 영업이익 컨센서스(2026.10.08 기준)의 전년 대비 증가율이다.
먼저 장점이다.
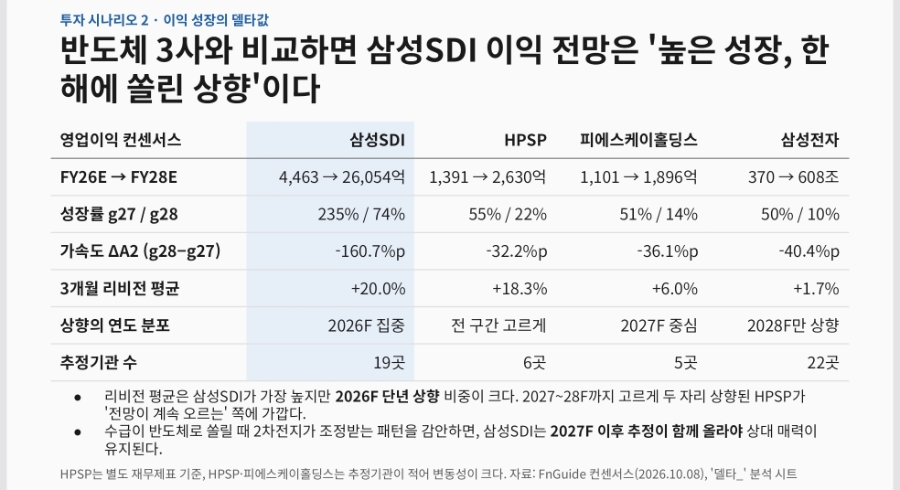
2027F 영업이익 성장률
삼성SDI: +235%
HPSP: +54.6%
피에스케이홀딩스: +50.5%
삼성SDI의 27F 성장률은 소부장의 4배가 넘는다.
(235 / 54.6 = 4.3배, 235 / 50.5 = 4.7배)
2028F 영업이익 성장률
삼성SDI: +74.3%
HPSP: +22.3%
피에스케이홀딩스: +14.4%
2028F에도 3배 이상이다.
(74.3 / 22.3 = 3.3배, 74.3 / 14.4 = 5.2배)
이게 시장이 삼성SDI의 성장률에 관심을 갖는 이유아닐까.
문제는 지속성이다.
첫째, 이익 전망 상향이 올해에 몰려 있다.
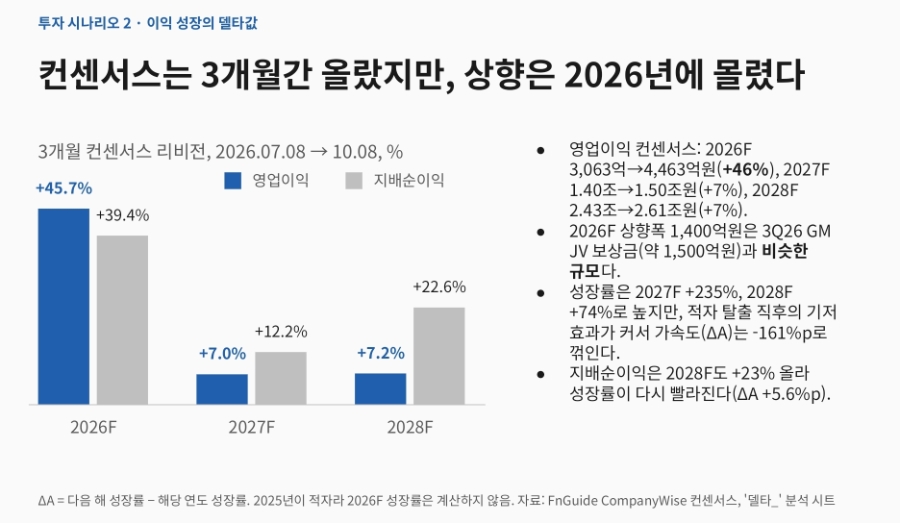
영업이익 컨센서스, 최근 3개월 변화
2026F: 3,063억원 → 4,463억원 (+46%)
2027F: 1조 3,977억원 → 1조 4,950억원 (+7.0%)
2028F: 2조 4,303억원 → 2조 6,054억원 (+7.2%)
2026F 상향폭은 1,400억원이다.
3Q26 GM JV 보상금(약 1,500억원)과 거의 같은 규모다.
미래 이익 전망이 올라갔다기보다 올해 일회성이 반영된 것에 가깝다고 본다.
둘째, 성장률의 가속도가 꺾인다.
성장률이 전년보다 더 빨라졌는지를 보는 지표를 델타값이라고 부른다.
속도가 빠른 것과 속도가 더 빨라지는 것은 다르다.
델타값(2028F 성장률 – 2027F 성장률)
삼성SDI: -160.7%p
HPSP: -32.2%p
피에스케이홀딩스: -36.1%p
삼성SDI의 둔화 폭이 소부장의 4~5배다.
(160.7 / 36.1 = 4.5배, 160.7 / 32.2 = 5.0배)
2027F는 +235%로 여전히 높은 성장이다.
하지만 2028F로 가면 델타값이 마이너스로 꺾인다.
델타값이 늘어날 때 시장은 열광하는 경향이 있다고 본다.
지금 컨센서스는 그렇게 보고 있지 않다.
물론 기저효과가 크다.
2025년 적자에서 나오는 성장률이라 높을 수밖에 없고,
꺾이는 폭도 클 수밖에 없다.
참고로 금액으로 보면 증가폭은 비슷하다.
2027F 증가폭: +1조 487억원 (14,950 – 4,463)
2028F 증가폭: +1조 1,104억원 (26,054 – 14,950)
그래서 성장률은 장점이자 단점이다.
레벨은 소부장보다 훨씬 높고, 지속성은 아쉽다.
어디에 무게를 두느냐가 관점 포인트다.
나는 시장이 다시 열광하려면 델타값이 개선돼야 한다고 본다.
그러려면 2027F 이후 이익 추정이 더 올라와야 한다.
10월 말 3Q26 실적에서 위에 적은 네 가지 기준을 확인한다.
1) 반제품 재고가 줄었는가.
2) ESS 매출이 30%대 늘었는가.
3) 보상름과 AMPC를 뺀 이익이 흑자인가.
4) 2027F 이후 이익 추정이 함께 올라오는가.
확인되면 비중을 늘리는 게 맞다는 생각이다.
성장률이 매력적이라면 남는 질문은 가격이다.
이 성장에 얼마를 낼 것인가.
마지막 편에서 밸류에이션과 매매 계획을 정리한다.
2026년 10월 네이버 블로그에 먼저 올린 글입니다. 원문 보기


댓글 2개